Rückblick: Sachverständigen-Stammtisch im IVD Nord
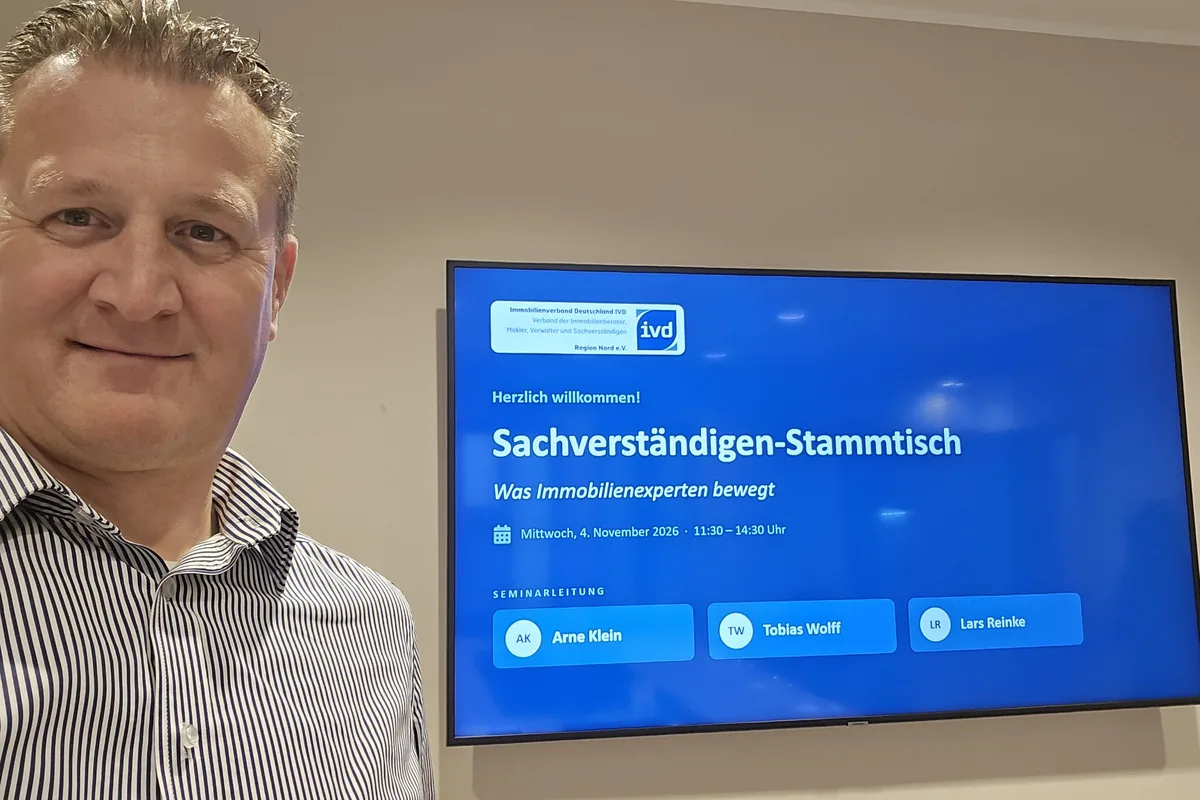
Am 4. November 2026 haben sich Sachverständige für Immobilienbewertung zum Stammtisch im IVD Nord getroffen. Das Format ist bewusst kein Seminar: Im Mittelpunkt stehen Fragen aus der Praxis, anonymisierte Fallbeispiele und der offene Austausch unter Kollegen. Diesmal habe ich die Runde gemeinsam mit Arne Klein geleitet. Hier die wichtigsten Themen im Überblick.
Zinsen: Warum Marktdaten an den Stichtag angepasst werden müssen
Die Daten der Gutachterausschüsse, etwa Liegenschaftszinsen und Vergleichsfaktoren, bilden im Mittel den Markt von Mitte 2025 ab. Damals lag der Bauzins für zehn Jahre Zinsbindung laut Deutscher Bundesbank bei 3,69 Prozent, inzwischen bei 4,37 Prozent. Ein Rechenbeispiel aus der Runde: Bei gleichem Monatsbudget, gleichem Eigenkapital und gleicher Tilgung sinkt der tragbare Kaufpreis eines Käufers dadurch von rund 443.000 Euro auf rund 395.000 Euro, also um knapp 11 Prozent.
Wer heute bewertet, darf ältere Marktdaten deshalb nicht unverändert übernehmen. Die Immobilienwertermittlungsverordnung verlangt, die Daten an die Wertverhältnisse am Stichtag anzupassen (§ 9 Abs. 1 ImmoWertV), nachvollziehbar begründet und mit aktuellen Angebots- und Vermarktungsdaten plausibilisiert.
Aktuelle Rechtsprechung
- BFH II R 6/23 (Urteil vom 11.03.2026): Bei der Erbschaft- und Schenkungsteuer haben die Vergleichspreise der Gutachterausschüsse Vorrang. Die Auswahl der Vergleichsobjekte lässt sich kaum noch erfolgreich angreifen. Wer einen niedrigeren Wert erreichen will, braucht ein Gutachten, das die Besonderheiten der Immobilie konkret belegt.
- Sanierungskosten im Ertragswert (BFH II R 40/15): Ein Gutachten fiel unter anderem durch, weil nur eine von 16 Wohnungen besichtigt und Sanierungskosten zusätzlich zu niedrigen Ist-Mieten abgezogen wurden. Sorgfältige Besichtigung und Dokumentation zahlen sich aus.
Was sich 2027 ändert
- Kaufpreisaufteilung (§ 6f EStG): Nach dem Regierungsentwurf zum Jahressteuergesetz 2026 soll die Aufteilung des Kaufpreises auf Gebäude und Boden gesetzlich geregelt werden. Ein Gegennachweis zur Arbeitshilfe des Bundesfinanzministeriums wäre dann nur noch per Gutachten mit Ortsbesichtigung durch öffentlich bestellte oder zertifizierte Sachverständige möglich.
- Neuer Energieausweis und Gebäudemodernisierungsgesetz: Ab dem 01.01.2027 gelten neue Regeln für Energieausweise und für die Pflichtangaben in Immobilienanzeigen. Ausweise, die bis Ende 2026 ausgestellt werden, bleiben zehn Jahre gültig. Für die Bewertung wichtig: Heizungsart, Einbaujahr und Energieeffizienzklasse rücken stärker in den Blick.
KI in der Praxis
Zum Abschluss habe ich gezeigt, wie ich mir mit KI eigene Werkzeuge gebaut habe, zum Beispiel eine App, mit der wir Objektdaten bei der Besichtigung direkt strukturiert erfassen. Klar ist dabei: Bewertung und Verantwortung bleiben beim Sachverständigen, und Zahlen, Urteile und Zitate gehören immer an der Quelle geprüft.
Was bedeutet das für Eigentümer am Kieler Ostufer?
- Aktuelle Zahlen statt Vorjahreswerte: Ein realistischer Angebotspreis berücksichtigt die heutigen Finanzierungsbedingungen der Käufer, nicht die von vor einem Jahr.
- Energieausweis rechtzeitig klären: Wer 2027 verkaufen möchte, sollte prüfen, ob ein gültiger Ausweis vorliegt und welche Angaben in die Anzeige gehören.
- Unterlagen sammeln: Nachweise über Modernisierungen, Heizung und Energiebedarf helfen bei jeder Einschätzung.
Unsere Einordnung
Der regelmäßige Austausch mit Kollegen gehört für uns zur Qualität. Lars Reinke ist Diplom-Sachverständiger (DIA) für die Bewertung von bebauten und unbebauten Grundstücken, Mieten und Pachten, zertifizierter Immobiliengutachter (DIAZert) nach DIN EN ISO/IEC 17024 und Mitglied im Gutachterausschuss für Grundstückswerte im Kreis Plön. Dieses Wissen fließt direkt in unsere Marktpreisindikationen für Häuser und Wohnungen in Mönkeberg, Heikendorf, Laboe, Wendtorf und Stein ein. Gern schätzen wir auch Ihre Immobilie ein: kostenlose Ersteinschätzung anfragen. Für Kapitalanlagen und Mehrfamilienhäuser ist unsere Marke Zinshauslotse (öffnet neues Fenster) Ihr Ansprechpartner.
Danke an alle Teilnehmenden für die offene und engagierte Diskussion. Wir freuen uns auf den nächsten Stammtisch.
Stand: 08.11.2026. Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechts- oder Steuerberatung. Er fasst die Themen des Stammtischs vom 04.11.2026 zusammen. Das Rechenbeispiel ist vereinfacht. Die Regelung zu § 6f EStG befand sich zum Stand des Beitrags noch im Gesetzgebungsverfahren. Trotz sorgfältiger Recherche übernehmen wir keine Haftung für die Richtigkeit, Vollständigkeit und Aktualität der Angaben.
Quellen
- Deutsche Bundesbank: Effektivzinssätze für Wohnungsbaukredite an private Haushalte, Zinsbindung über 10 Jahre (Zeitreihe SUD119)
- Immobilienwertermittlungsverordnung: § 9 ImmoWertV, Eignung der Daten, Anpassung (öffnet neues Fenster)
- Bundesfinanzhof: Urteil vom 11.03.2026, Az. II R 6/23
- Bundesfinanzhof: Urteil vom 24.10.2017, Az. II R 40/15
- Regierungsentwurf Jahressteuergesetz 2026, BT-Drs. 21/8283, Art. 3 Nr. 3 (§ 6f EStG-E)
- Gebäudemodernisierungsgesetz (GModG), Regelungen zum Energieausweis ab 01.01.2027