EZB-Zinsentscheid Oktober 2026: Leitzins bleibt bei 2,50 Prozent – was das für Haus- und Wohnungskäufer am Kieler Ostufer bedeutet
Die Europäische Zentralbank hat am 29. Oktober 2026 ihre Leitzinsen nicht verändert. Nach zwei Erhöhungen im Juni und im September legt sie eine Pause ein, ein weiterer Schritt im Dezember gilt aber als möglich. Was das für die Bauzinsen bedeutet und worauf Käufer und Verkäufer von Einfamilienhäusern, Doppelhaushälften und Eigentumswohnungen am Kieler Ostufer jetzt achten sollten.
Das hat die EZB beschlossen
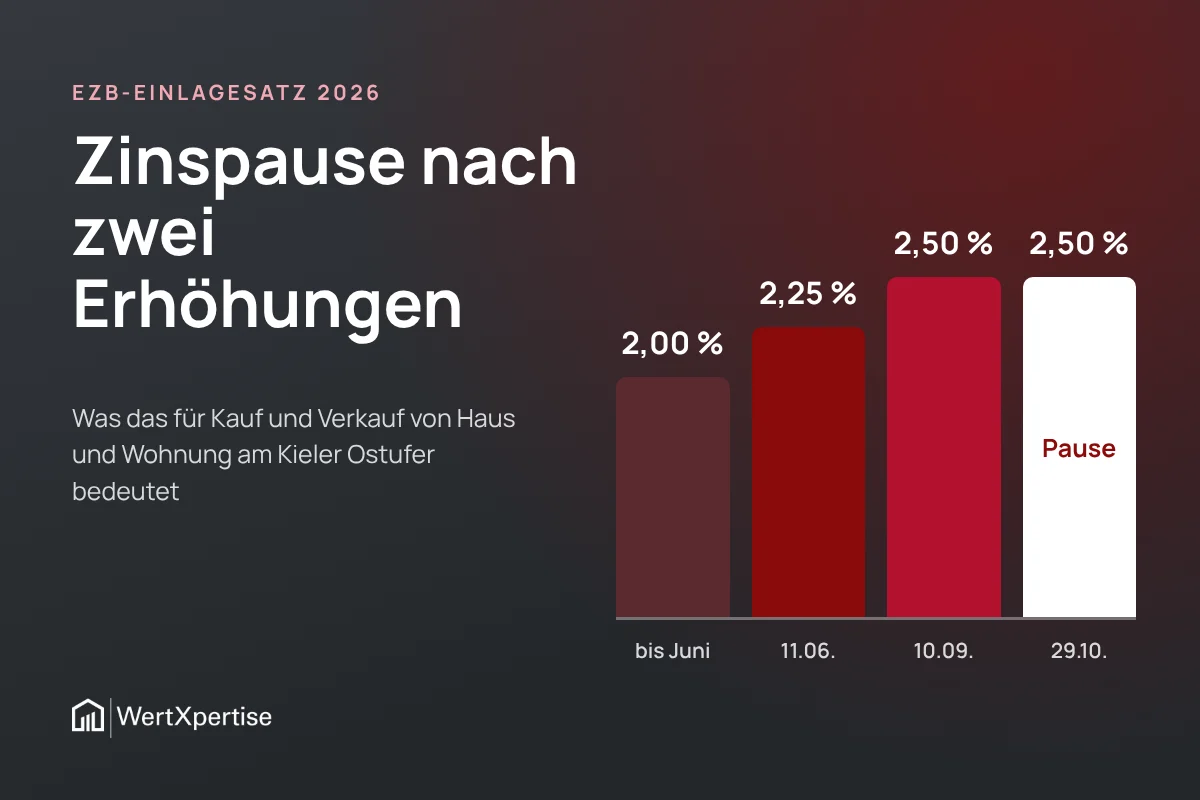
Der EZB-Rat hat die drei Leitzinsen unverändert gelassen. Der Einlagesatz, an dem sich die Geldmarktzinsen orientieren, bleibt bei 2,50 Prozent. Der Hauptrefinanzierungssatz liegt weiter bei 2,65 Prozent, der Spitzenrefinanzierungssatz bei 2,90 Prozent.
Zuvor hatte die EZB die Zinsen am 11. Juni 2026 und am 10. September 2026 um jeweils 0,25 Prozentpunkte angehoben. Der Einlagesatz stieg dadurch von 2,00 auf 2,50 Prozent. Laut EZB-Präsidentin Christine Lagarde wurde auch über eine weitere Erhöhung gesprochen. Der Rat wollte aber zunächst weitere Daten abwarten.
Warum die Zinsen nicht sinken
Der wichtigste Grund sind die Energiepreise. Im September 2026 lag die Inflation im Euroraum bei 3,8 Prozent, nach 3,2 Prozent im August. Energie war 18,9 Prozent teurer als ein Jahr zuvor, als Ursache nennt die EZB vor allem den Konflikt im Nahen Osten. Ohne Energie lag die Teuerung bei 2,3 Prozent. Das Ziel der EZB sind 2 Prozent.
Die nächste Sitzung ist am 17. Dezember 2026. Viele Volkswirte rechnen dann mit einer weiteren Erhöhung des Einlagesatzes auf 2,75 Prozent, in einer Reuters-Umfrage von Anfang Oktober waren es 64 von 73 Befragten. Das ist eine Erwartung, kein Beschluss.
Bauzinsen: So viel kostet ein Immobilienkredit derzeit
Die Zinsen für ein Darlehen mit zehn oder mehr Jahren Zinsbindung hängen nicht direkt am Leitzins. Sie folgen vor allem den Renditen von Pfandbriefen und Bundesanleihen. Diese reagieren aber auf die Inflation und auf das, was die Märkte von der EZB erwarten. Im Moment zeigt beides eher nach oben.
- Deutsche Bundesbank: Im August 2026 lag der durchschnittliche Effektivzins für neue Wohnungsbaukredite mit mehr als zehn Jahren Zinsbindung bei 3,43 Prozent, mit fünf bis zehn Jahren bei 3,80 Prozent. Beide Werte sind gegenüber Juli gestiegen.
- Interhyp: In der Zinstabelle für Angebote vom 19. bis 25. Oktober 2026 lagen die Effektivzinsen für zehn Jahre Zinsbindung je nach Beleihungsauslauf zwischen 4,15 und 4,53 Prozent. Die Rendite zehnjähriger Pfandbriefe lag Mitte Oktober bei 3,96 Prozent.
Interhyp erwartet eher eine Seitwärtsbewegung auf diesem Niveau und keinen deutlichen Rückgang, solange sich die Lage im Nahen Osten nicht beruhigt. Auch das ist eine Einschätzung. Für Ihre Finanzierung zählt immer das konkrete Angebot der Bank.
Was ein halber Prozentpunkt ausmacht
Ein vereinfachtes Rechenbeispiel ohne Tilgung: Bei einem Darlehen von 300.000 Euro kostet ein Zins von 3,5 Prozent im ersten Jahr rund 10.500 Euro Zinsen, bei 4,0 Prozent rund 12.000 Euro. Das sind etwa 125 Euro mehr im Monat. Für viele Familien entscheidet genau dieser Betrag darüber, welches Haus oder welche Wohnung noch in das Budget passt.
Was bedeutet das für Käufer von Haus und Wohnung?
- Budget vorher klären: Lassen Sie sich die Finanzierung vor der Besichtigung bestätigen. Mit einer Finanzierungsbestätigung können Sie schneller zusagen, wenn das passende Haus kommt.
- Mit Puffer rechnen: Planen Sie Ihre monatliche Rate auch mit einem etwas höheren Zins. Wer auf schnell sinkende Bauzinsen setzt, geht ein Risiko ein.
- Eigenkapital zählt: Je mehr Eigenkapital Sie einbringen, desto günstiger sind meist die Konditionen. Das zeigt auch die Spanne in der Interhyp-Tabelle je nach Beleihungsauslauf.
- Bei Eigentumswohnungen das Hausgeld einplanen: Hausgeld, Erhaltungsrücklage und anstehende Beschlüsse der Eigentümergemeinschaft gehören in die Rechnung. Lesen Sie die Protokolle der letzten Eigentümerversammlungen und den Wirtschaftsplan.
- Modernisierungsbedarf mitdenken: Bei älteren Häusern kommen oft Kosten für Heizung, Dach oder Fenster hinzu. Diese Summe sollte von Anfang an in die Finanzierung.
Was bedeutet das für Verkäufer?
Die meisten Käufer eines Einfamilienhauses oder einer Eigentumswohnung finanzieren mit einem Bankdarlehen. Steigen die Zinsen, sinkt der Betrag, den sie sich leisten können. Unsere Einschätzung:
- Der richtige Angebotspreis ist entscheidend: Ein zu hoher Preis führt zu langer Vermarktung und späteren Preissenkungen. Ein marktgerechter Preis auf Grundlage tatsächlich gezahlter Kaufpreise bringt ernsthafte Interessenten.
- Banken prüfen genauer: Vollständige Unterlagen beschleunigen die Finanzierung des Käufers und damit den Verkauf. Dazu gehören Grundbuchauszug, Energieausweis, Grundrisse und Wohnflächenberechnung, bei Eigentumswohnungen zusätzlich Teilungserklärung, Protokolle, Wirtschaftsplan und Hausgeldabrechnung.
- Anschlussfinanzierung als Anlass: Wer ein Darlehen aus der Niedrigzinsphase ablösen muss, zahlt heute deutlich mehr. Für manche Eigentümer ist das ein Grund, über einen Verkauf oder eine Verkleinerung nachzudenken.
- Nicht zu lange warten: Wer in absehbarer Zeit verkaufen möchte, sollte den Verkauf rechtzeitig vorbereiten. Wertermittlung, Unterlagen und Käufersuche brauchen Vorlauf.
Was bedeutet das für das Kieler Ostufer?
Die Entscheidung der EZB gilt im ganzen Euroraum. Die Finanzierungskosten sind in Mönkeberg, Heikendorf, Laboe, Stein und Wendtorf also dieselben wie anderswo. Unterschiede gibt es bei den Kaufpreisen und bei der Nachfrage, etwa zwischen einem Einfamilienhaus in Heikendorf und einer Ferien- oder Eigentumswohnung in Laboe mit Blick auf die Ostsee.
Wie sich die Preise im Kreis Plön tatsächlich entwickeln, zeigt die Kaufpreissammlung des Gutachterausschusses. Lars Reinke ist dort Mitglied und kennt deshalb die tatsächlich gezahlten Preise, nicht nur die Angebotspreise aus dem Internet. So können wir einordnen, was das aktuelle Zinsumfeld für Ihre Immobilie bedeutet.
Was Sie jetzt tun können
- Als Käufer: Finanzierung vorab klären, mit Zinspuffer rechnen und sich mit einem kostenfreien Suchauftrag vormerken lassen, damit Sie auch von Angeboten ohne öffentliche Anzeige erfahren.
- Als Eigentümer mit Anschlussfinanzierung: Mit einem Finanzierungsberater besprechen, ob sich ein Forward-Darlehen lohnt, mit dem sich der heutige Zins für später sichern lässt.
- Als Verkäufer: Den Wert Ihres Hauses oder Ihrer Wohnung realistisch ermitteln lassen und die Unterlagen frühzeitig zusammenstellen.
- Den 17. Dezember 2026 im Blick behalten: Die nächste EZB-Entscheidung und die neuen Projektionen geben Hinweise auf die weitere Zinsentwicklung.
Sie möchten Ihr Haus oder Ihre Wohnung verkaufen oder kaufen?
Als Spezialist für den Verkauf von Häusern und Wohnungen am Kieler Ostufer ordnen wir für Sie ein, was das aktuelle Zinsumfeld für Ihre Immobilie bedeutet. Die erste Einschätzung des Werts ist kostenlos und unverbindlich. Lars Reinke ist Diplom-Sachverständiger (DIA) für die Bewertung von bebauten und unbebauten Grundstücken, Mieten und Pachten sowie zertifizierter Immobiliengutachter (DIAZert) nach DIN EN ISO/IEC 17024. Telefon Laboe 04343 49191-0.
Erstgespräch vereinbarenStand: 31.10.2026. Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechts-, Steuer- bzw. Finanzierungsberatung. Aussagen zur künftigen Zinsentwicklung sind Einschätzungen und keine Prognose mit Gewähr. Das Rechenbeispiel ist vereinfacht. Trotz sorgfältiger Recherche übernehmen wir keine Haftung für die Richtigkeit, Vollständigkeit und Aktualität der Inhalte. Vor jeder Entscheidung ist eine Prüfung Ihres Einzelfalls durch einen Rechtsanwalt und einen Steuerberater notwendig.
Quellen
- Europäische Zentralbank: Monetary policy decisions and statement, 29 October 2026 (PDF, englisch) (öffnet neues Fenster)
- Europäische Zentralbank: Monetary policy statement with Q&A, 29 October 2026 (englisch) (öffnet neues Fenster)
- Europäische Zentralbank: Monetary policy statement, 10 September 2026 (englisch) (öffnet neues Fenster)
- Europäische Zentralbank: Monetary policy statement, 11 June 2026 (englisch) (öffnet neues Fenster)
- Deutsche Bundesbank: MFI-Zinsstatistik, Berichtsmonat August 2026 (PDF) (öffnet neues Fenster)
- Interhyp: Bauzinsen aktuell: Die Zinsentwicklung bei Immobiliendarlehen (öffnet neues Fenster) (Stand 15.10.2026)
- Cash.Online: EZB tagt erneut: Frankreichs Schuldenkrise erhöht den Druck (öffnet neues Fenster) (26.10.2026, mit Reuters-Umfrage)